本文目录
让费用归属跟着订单走
一起飞集团方案中的脱敏案例涉及多个层级、多个单位的企业。这类场景提醒管理者,预订入口与费用归属都需要明确设计。以下介绍可供企业参考的对账方法。
同一名员工可能同时参与多个项目,也可能由其他部门代为预订。如果只在月底按员工所在部门归集费用,很容易出现归属错误。建议在申请或预订时确认实际承担费用的单位、部门、成本中心或项目,并规定哪些字段为必填、谁可以修改。
企业已有财务编码时,应尽量保持一致,避免行政另建一套名称相似的项目表。项目启用、结束或部门调整后,及时维护可选项;已发生订单则保留当时有效的归属信息。历史记录与当前组织架构之间的关系,需要通过明确规则处理。
建立能串起全过程的关联信息
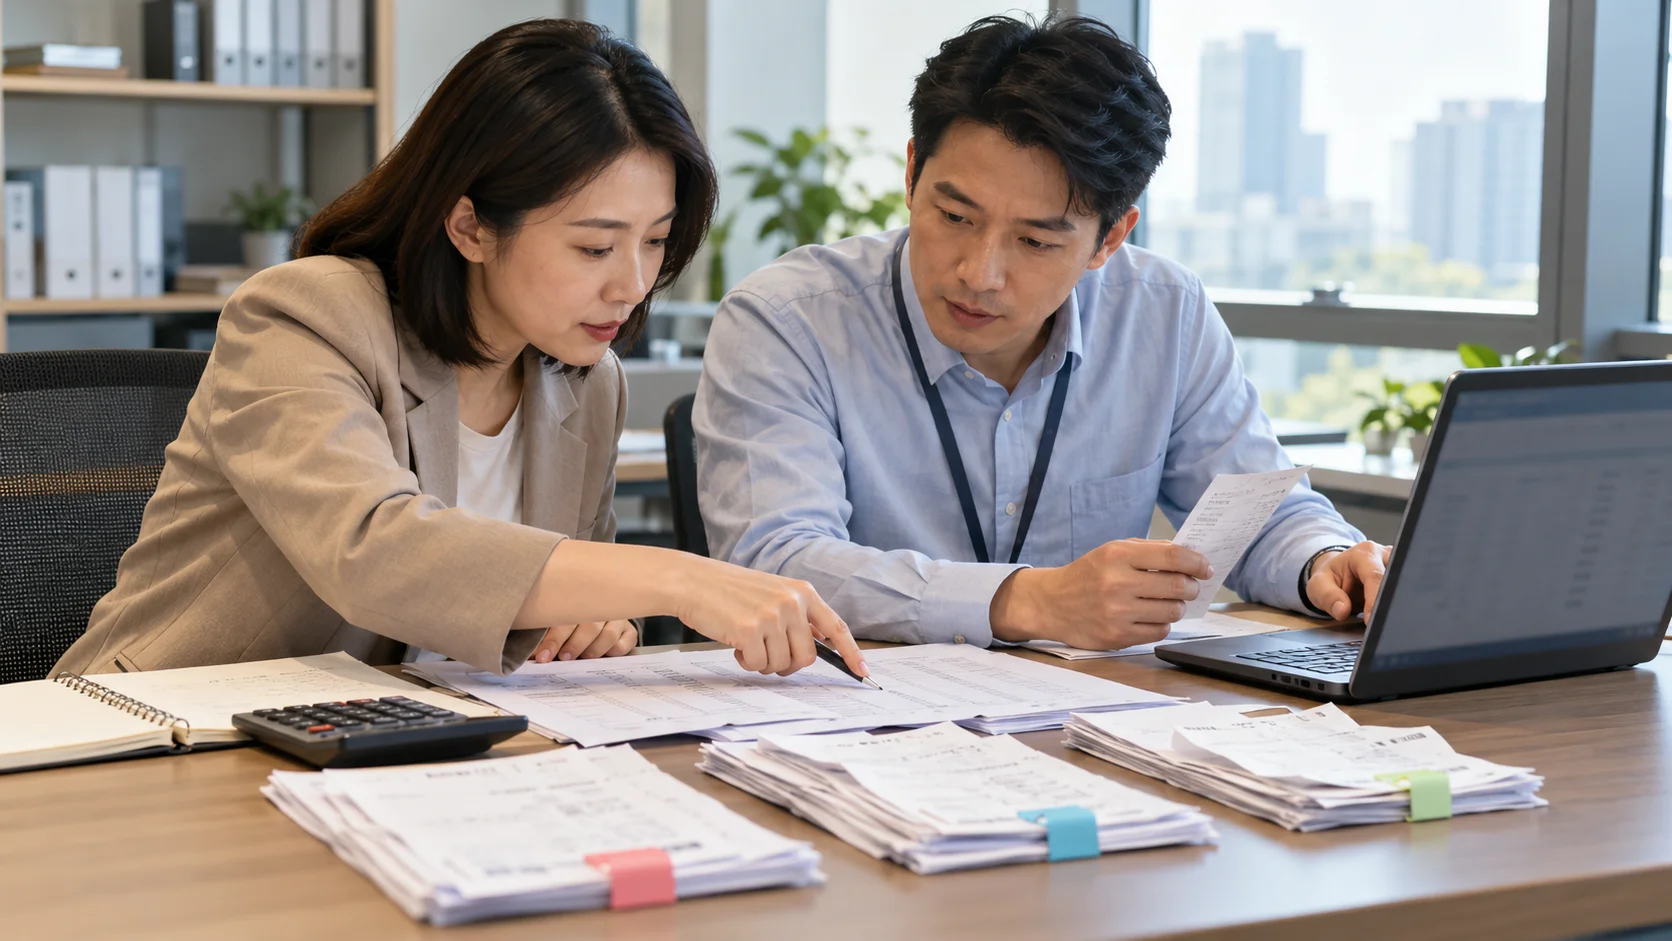
一趟出行可能对应多张机票、多个酒店订单和若干变更记录。每笔费用应能找到对应订单及出差申请;发生退改时,还应能追溯原订单。员工姓名和出行日期可以辅助查询,但不宜作为唯一依据,同名、多人同行或同日多段出行都可能导致误配。
对账字段可以包括订单编号、申请编号、出行人、服务日期、费用归属、金额、状态和关联退改记录。字段不必越多越好,关键是双方定义一致、能够导出或核查,并清楚哪些信息会在结算时变化。
先约定分摊 再发生支出
跨项目出行可依据企业认可的方法分摊,例如按已确认的任务安排或费用用途归属。具体选择由业务和财务共同确定,并保留确认记录。不建议让预订人临时猜测比例,也不宜在月底为了凑平预算随意调整。
多人订单还应明确费用是否需要拆到个人,以及无法逐人拆分的共同费用由谁承担。集团企业涉及不同结算主体时,要分别确认付款、账单和相关凭证要求。不能因为人员共用一个预订入口,就假定各单位的结算规则完全相同。
单独处理退改和跨期事项
“已经取消”与“已经退款”是两种状态。核对账单时,应区分原交易金额、实际退回金额、退改费用、待处理差额和新订单金额。出现跨结算周期退款时,要按照企业与服务方确认的方式关联,不应直接删除原记录,使后续核查失去依据。
可以维护一份待处理清单,列明争议事项、责任人、所需证据及下一次检查时间。已确认无误的部分与仍待核实的部分,按照既定结算约定处理。涉及凭证是否符合企业财务要求,应由财务结合实际业务核实,本文不替代税务或会计判断。
用固定步骤完成月度核对
先核对订单范围和结算期间,再核对数量、金额与费用归属,最后处理退款和异常项。发现差异时,优先查看状态和口径,避免双方基于不同时间截点反复比对。确认后的账单应保留版本和处理结论,后续修订也应有记录。
如果使用报表导入财务系统,还应先用小批量数据验证编码、日期和金额字段。能够导出报表不等于可以直接入账,字段映射及访问权限仍需单独检查。
执行清单
- 预订前确认费用主体与项目编码。
- 将申请、订单、退改和退款建立关联。
- 为共同费用和跨期退款约定统一口径。
- 保留差异清单、账单版本和确认记录。
先抽取一趟发生过改签或取消的行程,看是否能从申请追溯到最终结算,往往就能发现最需要补齐的环节。